

Début février, devant mon relevé du mois, j'ai cherché la ligne Faphouse pendant près de dix minutes avant de la repérer. Un paiement discret existe bien sur ce site, mais il repose sur un libellé de facturation neutre, pas sur un anonymat total. Le site, édité par Tecom Ltd., accepte les cartes de crédit et de débit et décrit une facturation discrète avec résiliation possible à tout moment. Votre banque connaît l'opérateur du paiement, même si votre entourage ne lit qu'une ligne sans mention explicite. Voyons ce que cela change concrètement.
Ce qu'on lit réellement sur la ligne du relevé
Quand vous réglez un abonnement, votre banque reçoit un libellé transmis par le prestataire de paiement. Ce texte tient en quelques dizaines de caractères et mélange souvent le nom de la société, un numéro de dossier et parfois un domaine. Pour les services pour adultes, les opérateurs choisissent généralement un intitulé générique qui ne cite pas le contenu. Faphouse met en avant cette facturation discrète parmi ses arguments, aux côtés de ses plus de 1,3 million de vidéos et de la résiliation à tout moment.
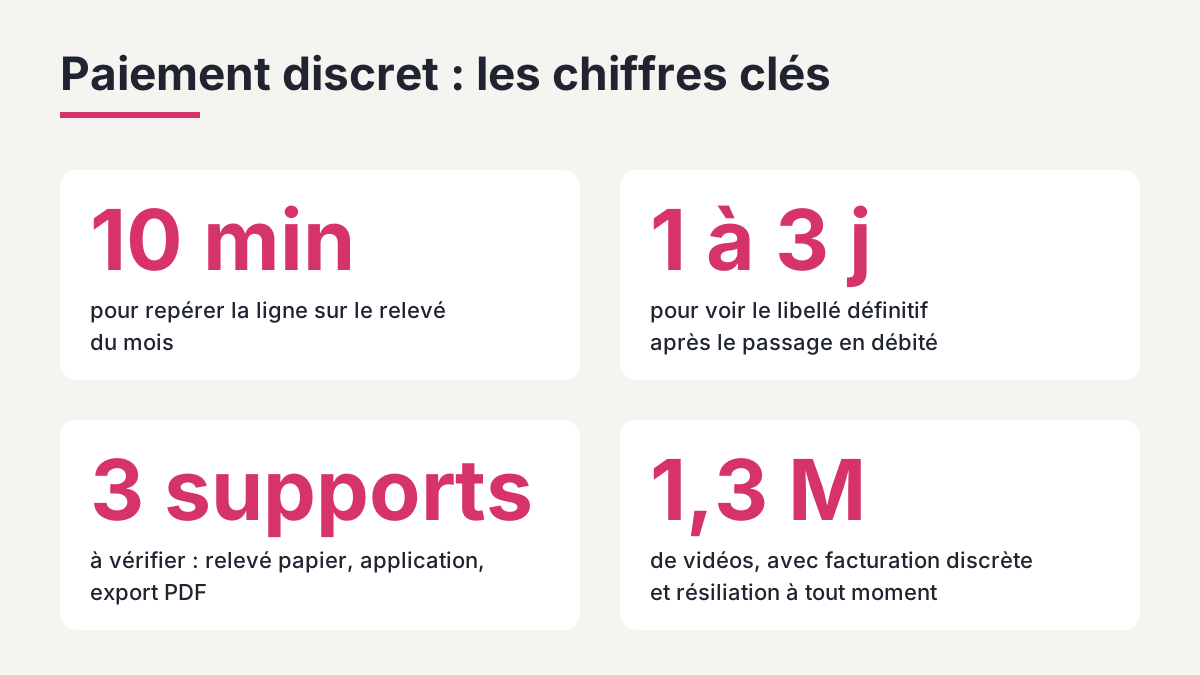
Le piège, c'est que la forme finale varie. Une application bancaire peut afficher le libellé brut, une autre le reformule, une troisième ajoute une icône de commerçant et un nom commercial deviné. Le même paiement peut donc se présenter différemment sur le relevé papier, dans l'app et dans l'export PDF. Ne présumez rien : regardez-le chez vous, sur chacun de ces supports, avant de conclure que tout est neutre.
Posez-vous une question simple : qui a accès à quoi ? Un compte joint, des notifications push sur un téléphone partagé, un relevé envoyé par courrier. Chacun de ces canaux expose la ligne différemment. Dressez la liste de vos canaux, puis testez-les un par un. C'est le meilleur conseil que je puisse vous donner avant de payer le moindre euro.
Carte bancaire, carte prépayée ou virtuelle : que choisir ?
Faphouse indique accepter les cartes de crédit et de débit. C'est la seule voie de paiement documentée dans nos sources, et il vaut mieux s'en tenir à elle plutôt que d'imaginer d'autres options. Mais vous gardez la main sur le type de carte que vous utilisez. Une carte physique principale laisse la trace la plus visible. Une carte virtuelle à usage limité, proposée par certaines banques, isole la dépense et se désactive en un geste.
Les cartes prépayées vendues en magasin sont parfois présentées comme un moyen de payer sans lien avec votre compte principal. Attention : elles ne rendent pas le paiement anonyme, elles déplacent seulement la ligne vers un autre support. Vérifiez aussi qu'elles sont bien acceptées par le site avant de les acheter, car une carte refusée vous fait perdre du temps, et parfois des frais d'achat. Un montant plafonné reste en revanche un bon outil pour fixer un objectif de dépense clair et garder le contrôle.
Autre point que les premiers résultats de recherche survolent : l'abonnement. Un paiement unique et un abonnement récurrent n'apparaissent pas pareil. Le second revient chaque période, donc la ligne se répète et attire davantage l'œil. Notez la date de renouvellement dans votre agenda et décidez à l'avance si vous poursuivez. Résilier à temps évite la ligne en trop.
Votre routine pour un premier paiement sans mauvaise surprise
Une routine courte réduit presque tous les risques. Avant de vous abonner, ouvrez votre application bancaire et repérez comment elle affiche les nouveaux commerçants. Réglez ensuite la formule la plus courte, pas la plus longue, et attendez que la transaction passe de "en attente" à "débitée". Le libellé définitif apparaît souvent à ce moment-là, parfois un à trois jours plus tard.
Capturez ensuite l'écran de la ligne telle qu'elle s'affiche, puis comparez avec le relevé mensuel. Si le libellé vous convient, vous pouvez envisager une formule plus longue. S'il vous gêne, résiliez depuis les paramètres du compte : le site précise que l'annulation est possible à tout moment. Gardez l'e-mail de confirmation, il vous servira en cas de litige.
Pourquoi ce test sur un petit montant ? Parce qu'il vous donne une information réelle sur votre banque, pas une promesse générale. Une ligne neutre chez l'une peut devenir parlante chez l'autre. Vous cherchez la confiance dans votre propre dispositif de paiement, et seule l'expérience vous la donne. Pour le détail des moyens de règlement, consultez notre page sur les paiements Faphouse.
Mon retour d'expérience sur la régularité des paiements
Début février, j'ai passé en revue six mois de revenus sur plusieurs plateformes. Sur Faphouse, la progression restait régulière, avec 12 à 15 % de plus d'un mois sur l'autre. Ce n'est pas de la magie : cela tient à une stratégie claire et à des règles qui n'ont pas bougé en cours de route. Cette stabilité m'a permis de fixer des objectifs réalistes et de vérifier chaque mois que les versements correspondaient à mes chiffres.
Pourquoi parler de cela ici ? Parce que la discrétion se joue aussi de ce côté-là : des flux prévisibles se contrôlent mieux, côté créateur comme côté abonné. Mon conseil : testez pendant un mois complet, analysez vos chiffres réels et vos relevés, puis seulement après engagez-vous davantage. Les promesses marketing ne remplacent pas ce que vous constatez vous-même.
Ce qui peut gêner et que personne n'affiche en gros
Parlons de ce qui pourrait être mieux, car un guide sans réserve ressemble à une publicité. D'abord, aucun libellé n'est garanti identique d'une banque à l'autre : notre dossier ne précise pas la formulation exacte de la ligne, et je ne l'invente pas. C'est un vrai manque pour qui veut une certitude avant de payer. Ensuite, côté réputation, Trustpilot affichait 1,5 sur 5 pour 32 avis lors de notre dernière lecture d'octobre 2026, un score bas qui doit vous inciter à la prudence et à tout vérifier par vous-même.
Nous suivons la marque depuis fin août 2026. Dans notre suivi, la note Trustpilot a oscillé entre 1,5 et 2,0 selon six relevés, ce qui reste faible. Sautez les offres que vous ne comprenez pas, et lisez les conditions avant de saisir votre carte. Pour recouper, voyez aussi notre analyse Faphouse est-il fiable et la page Faphouse legit.
Dernier point : la discrétion du relevé ne protège pas le reste. Les e-mails de confirmation, les notifications et l'historique du navigateur laissent aussi des traces. Utilisez une adresse dédiée, désactivez les alertes sur écran verrouillé et fermez la session après usage. Ces gestes coûtent deux minutes et couvrent ce que le libellé bancaire ne couvre pas.
Réglementation et vérification d'âge : ce que cela implique pour vous
Un site pour adultes doit empêcher l'accès des mineurs. En France, l'ARCOM peut exiger des mesures de vérification d'âge, et les opérateurs ajustent leurs dispositifs en conséquence. Pour vous, cela peut signifier une étape de vérification avant ou pendant le paiement. Elle protège l'ensemble des utilisateurs et doit respecter le RGPD pour la conservation des données.
Faphouse reste accessible en France selon notre dossier, mais les règles évoluent d'un pays à l'autre : le service est bloqué en Chine et restreint en Inde, par exemple. Si vous voyagez, un paiement qui passe chez vous peut échouer ailleurs. Vérifiez votre situation avant de souscrire et conservez la preuve de votre abonnement. Pour gérer votre profil après l'inscription, la page compte Faphouse détaille les réglages utiles.
Côté sécurité, le site indique chiffrer les données et appliquer des pratiques de facturation sécurisées. Cela ne remplace pas votre vigilance : ne communiquez jamais votre code de carte ni les codes reçus par SMS, et ne payez que sur le domaine officiel. Une page qui imite le site pour récupérer vos données est le risque le plus courant dans ce secteur.
Comparer avant de payer : quelle option pour quel profil
Le choix dépend de votre situation. Si vous vivez seul et consultez vos relevés vous-même, la carte principale suffit après un test sur un petit montant. Si vous partagez un compte, une carte virtuelle ou un plafond de dépense apporte une vraie séparation. Si vous hésitez entre plusieurs services, l'un de nos sites frères, Visit-X, propose une autre approche du cam, à comparer sur la même grille : libellé, résiliation, vérification d'âge.
| Critère | Carte principale | Carte virtuelle ou plafonnée |
|---|---|---|
| Visibilité du libellé | Sur le compte principal | Sur un support séparé |
| Contrôle du montant | Limité par votre plafond | Fixé à l'avance |
| Résiliation | Depuis le compte du site | Désactivation de la carte possible |
Ce soir, ouvrez votre application bancaire et regardez comment elle affiche un commerçant que vous ne connaissez pas encore : c'est le premier test à faire. Ensuite, payez la formule la plus courte et notez le libellé qui apparaît sous trois jours, sur l'app, sur le relevé et dans l'export PDF. Si ces trois lignes vous conviennent, vous saurez quoi choisir pour la suite. Sinon, quelle carte virtuelle ou quel plafond de dépense pouvez-vous activer dès aujourd'hui chez votre banque ?
Commentaires
Aucun commentaire pour le moment.
Laisser un commentaire
Votre e-mail ne sera pas affiché. Les commentaires sont relus avant d'être publiés.